Oui, les frais de copropriété peuvent réduire sensiblement le rendement locatif d’un condo à Orlando. Aux États-Unis, ces charges sont généralement appelées HOA fees ou cotisations d’association de propriétaires. Lorsqu’elles sont supportées par l’investisseur, elles diminuent le revenu locatif net. Des appels de fonds exceptionnels peuvent également peser sur sa trésorerie.
Pour apprécier la rentabilité réelle d’un condominium en Floride, il faut examiner le montant des cotisations, les services qu’elles financent, les réserves disponibles et les dépenses futures prévisibles. Le rendement brut affiché ne suffit pas pour comparer deux investissements.
Cette distinction est particulièrement importante lorsqu’un immeuble dispose d’équipements collectifs coûteux à entretenir ou prévoit des travaux importants.
Que couvrent les frais de copropriété d’un condo à Orlando ?
Dans un condominium américain, chaque propriétaire détient son logement et participe au financement de certaines dépenses communes. Une association de copropriétaires organise la gestion collective. Les cotisations sont souvent appelées HOA fees, même si les condominiums relèvent d’un régime spécifique, notamment du chapitre 718 des lois de Floride.
Ces cotisations peuvent financer l’entretien des parties communes, les espaces verts, la piscine, les équipements collectifs, certaines assurances, la maintenance ou les prestations de gestion. Leur composition dépend du budget et des documents de chaque association. Il ne faut donc pas supposer que toutes ces dépenses sont incluses dans chaque immeuble.
Un propriétaire doit distinguer les dépenses déjà financées collectivement de celles qu’il devra payer directement. Une assurance individuelle, des réparations intérieures ou certains services peuvent rester à sa charge selon les contrats et les règles applicables.
À distinguer : une cotisation HOA régulière finance les dépenses prévues au budget de l’association. Un special assessment correspond à une contribution supplémentaire décidée pour répondre à un besoin particulier.
Des charges plus élevées ne signifient pas automatiquement une mauvaise gestion. Elles peuvent correspondre à davantage de services, à des obligations d’entretien importantes ou à un financement plus conséquent des réserves. L’essentiel est de comparer leur composition et les dépenses réellement supportées.
En France, les coûts de gestion copropriété illustrent aussi l’importance de rapprocher les frais des prestations fournies. Les associations américaines relèvent toutefois d’un cadre juridique différent.
Deux condos affichant des loyers prévisionnels comparables peuvent présenter des charges communes très différentes. Avant de choisir, il faut examiner les cotisations HOA, les services inclus et les dépenses susceptibles d’être votées. Dans cette démarche, Orlando Immobilier présente un accompagnement pour investir à Orlando dans un cadre sécurisé, notamment autour de l’acquisition et de la gestion immobilière. Cette ressource peut accompagner la préparation du projet, sans remplacer l’examen des comptes de l’association ni garantir le rendement.
Comment les charges HOA modifient-elles le rendement locatif ?
Le rendement brut compare les loyers annuels au montant investi. Il donne un premier repère, mais ne mesure pas les revenus conservés après paiement des charges. Pour mieux comparer des condos, on peut calculer un rendement net d’exploitation avant financement et fiscalité.
Rendement net d’exploitation (%) = [(loyers annuels encaissés − charges annuelles d’exploitation) / coût total d’acquisition] × 100.
Les charges comprennent notamment les frais HOA, les taxes foncières, les assurances restant à la charge du propriétaire, l’entretien, la gestion locative et les autres coûts nécessaires à l’exploitation. Il faut éviter de comptabiliser deux fois un service déjà inclus dans les cotisations de l’association.
Exemple : deux condos avec des frais HOA différents
Imaginons un investissement fictif dont le coût total d’acquisition atteint 250 000 USD. Les loyers annuels effectivement encaissés s’élèvent à 24 000 USD et les autres charges représentent 6 000 USD par an. Seuls les frais HOA changent entre les deux scénarios.
Les 6 000 USD constituent une enveloppe pédagogique et non une ventilation observée. Dans un projet réel, il faut contrôler les taxes foncières, les assurances individuelles, l’entretien, la gestion et les dépenses non couvertes par la HOA. Les loyers encaissés doivent également tenir compte des périodes sans location et des impayés éventuels, plutôt que de retenir uniquement un loyer théorique.
| Paramètre | Scénario A | Scénario B |
|---|---|---|
| Coût total d’acquisition | 250 000 USD | 250 000 USD |
| Loyers annuels encaissés | 24 000 USD | 24 000 USD |
| Autres charges annuelles | 6 000 USD | 6 000 USD |
| Frais HOA annuels | 3 600 USD | 7 200 USD |
| Résultat net d’exploitation | 14 400 USD | 10 800 USD |
| Rendement annuel | 5,76 % | 4,32 % |
Dans le scénario A, les cotisations sont de 300 USD par mois, contre 600 USD dans le scénario B. Cette différence représente 3 600 USD de dépenses supplémentaires annuelles et réduit le rendement de 1,44 point de pourcentage, sans modifier le prix du bien ni ses loyers.
Ces montants sont exclusivement pédagogiques : ils ne constituent pas une estimation des frais moyens pratiqués à Orlando. La même logique s’applique aux autres paramètres de rentabilité immobilière : coût d’acquisition, revenus effectivement encaissés et dépenses supportées doivent être définis sur une base cohérente.
Le graphique suivant rend visible l’écart de rendement créé uniquement par la différence de cotisations.
Cette approche mesure le résultat d’exploitation, pas la trésorerie finale de l’investisseur. Les remboursements d’emprunt et la fiscalité peuvent encore modifier les sommes disponibles. Pour un résident fiscal français propriétaire d’un bien en Floride, les conséquences fiscales doivent être appréciées séparément, selon sa situation et les règles applicables.
Réserves et travaux : le risque des appels de fonds exceptionnels
Les cotisations mensuelles ne représentent pas toujours l’ensemble des dépenses auxquelles un propriétaire peut être confronté. Une association peut avoir besoin de financer des travaux importants sur une toiture, une façade, des équipements communs ou des éléments structurels. Si le financement prévu ne suffit pas, un appel de fonds exceptionnel peut devenir nécessaire.
Une hausse durable des cotisations réduit le résultat d’exploitation des années concernées. Un appel de fonds ponctuel provoque plutôt un décaissement particulier, qui peut diminuer fortement la trésorerie disponible cette année-là. Ces deux effets doivent être distingués dans l’analyse financière.
Pourquoi les réserves structurelles sont-elles importantes en Floride ?
La Floride prévoit un dispositif particulier de Structural Integrity Reserve Study (SIRS). Pour les associations résidentielles concernées comprenant des bâtiments d’au moins trois étages habitables, cette étude doit être réalisée au moins tous les dix ans, sous réserve des dispositions, exclusions et modalités légales applicables.
Elle identifie notamment les composants concernés, leur durée de vie utile restante, les dépenses estimées de remplacement ou d’entretien différé et les besoins de financement. Les recommandations peuvent conduire l’association à adapter ses contributions, son budget ou les modalités de financement de certains travaux.
Une association disposant de réserves documentées n’est pas protégée contre toute dépense imprévue. À l’inverse, un appel de fonds annoncé ne prouve pas à lui seul une mauvaise gestion : il faut comprendre son objet, les travaux concernés et le financement choisi.
Point de vigilance : l’absence d’appel de fonds annoncé ne garantit pas l’absence de dépenses futures. Le budget, l’état des réserves et les études disponibles doivent être examinés ensemble.
Les obligations de réserves structurelles figurent dans la législation de Floride, notamment à la section 718.112. Leur champ d’application dépend des caractéristiques du bâtiment, de l’association et des exceptions prévues. Il doit donc être vérifié pour chaque condominium.
Quels documents examiner avant d’acheter un condo ?
Avant de comparer les rendements, il est utile de demander les pièces financières et réglementaires disponibles de l’association. Elles permettent de comprendre ce que financent les cotisations actuelles, d’identifier les engagements déjà pris et de repérer les dépenses susceptibles de modifier le budget des années suivantes.
- Budget actuel : identifier les dépenses couvertes par les HOA, les cotisations prévues et les postes susceptibles d’augmenter.
- Comptes et rapports financiers : rechercher les engagements importants, les éventuels déséquilibres et les dépenses déjà engagées.
- Réserves et études structurelles disponibles : vérifier les besoins de financement documentés et les travaux anticipés.
- Procès-verbaux : relever les travaux, hausses de cotisations ou appels de fonds discutés ou votés.
- Assurances et contrats : comprendre les couvertures collectives et les dépenses restant individuellement à payer.
- Règlement de copropriété : vérifier notamment les restrictions de location, les conditions d’occupation et les obligations du propriétaire.
Ces pièces apportent des informations complémentaires. Un budget annuel ne remplace pas une étude de réserves, et les procès-verbaux peuvent signaler des dépenses envisagées qui ne figurent pas encore dans les cotisations courantes. Une restriction de location peut également modifier les revenus réellement envisageables.
Le régulateur floridien décrit les documents officiels des associations, comprenant notamment les comptes, règlements, procès-verbaux, contrats et études structurelles disponibles. Leur consultation doit être organisée selon les droits d’accès et les modalités de la transaction.
- Calculer sur une base identique. Reconstituer les recettes et les dépenses annuelles avec les mêmes conventions de calcul.
- Examiner les engagements collectifs. Analyser le budget HOA, les réserves, les travaux prévus et les appels de fonds déjà votés ou discutés.
- Tester séparément deux risques. Recalculer le rendement avec une hausse durable hypothétique des cotisations, puis mesurer l’effet d’un appel exceptionnel sur la trésorerie de l’année concernée. Ces hypothèses ne constituent pas des prévisions.
Si une dépense importante reste mal documentée, il est préférable de demander des précisions et, lorsque cela s’impose, une analyse par un professionnel compétent en Floride avant de prendre une décision financière.
Cette méthode associe les informations financières de l’association au calcul du rendement, plutôt que de juger un logement sur la seule cotisation actuellement affichée.
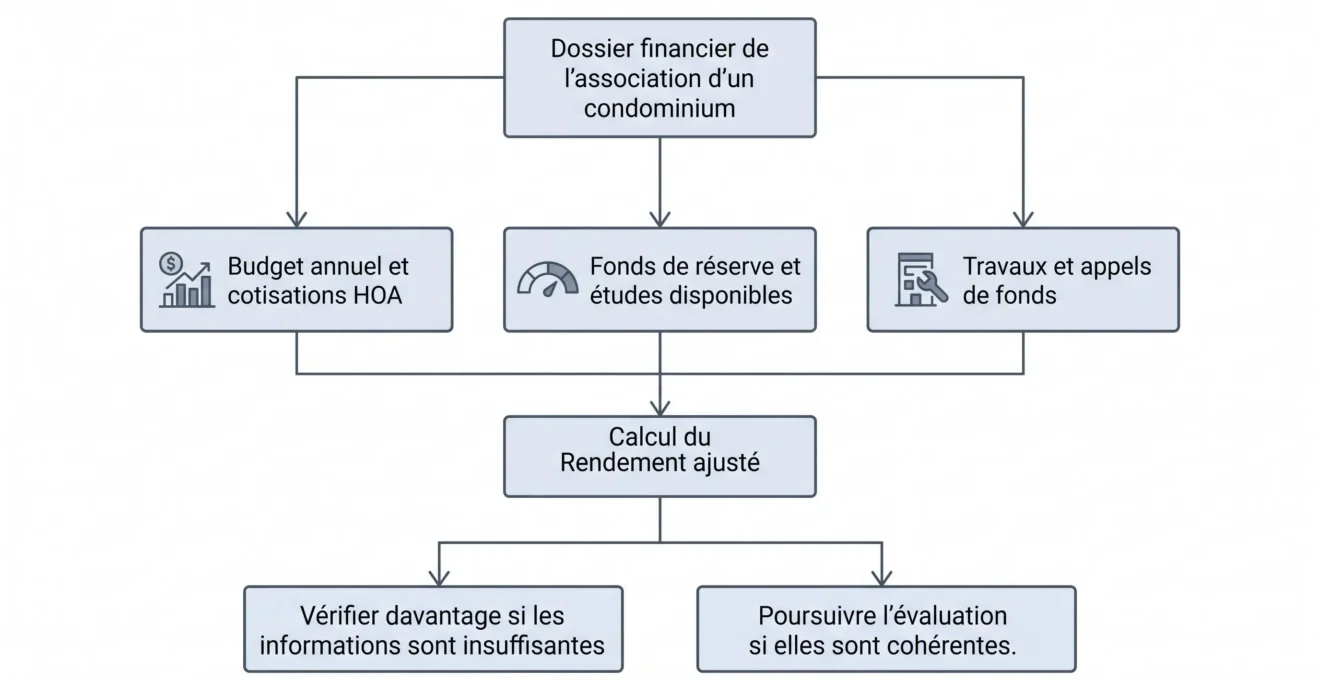
Le résultat de ces vérifications doit permettre de distinguer les dépenses déjà connues, les risques encore incertains et les informations à obtenir avant de poursuivre l’acquisition.
Évaluer le rendement avant de s’engager
Les frais de copropriété constituent un élément déterminant du rendement d’un condo à Orlando. Un bien affichant un rendement brut attractif peut présenter un résultat net nettement inférieur après intégration des cotisations, des dépenses individuelles et des engagements financiers de l’association. La comparaison doit donc rester cohérente avec les loyers réellement envisageables et les risques identifiés.
Une fois les charges de l’association vérifiées, la prochaine étape consiste à calculer le rendement net à partir des loyers attendus et des dépenses annuelles réellement supportées.